বৃহস্পতিবার, ১৯ নভেম্বর ২০২৬, ০৬:১৪ পূর্বাহ্ন

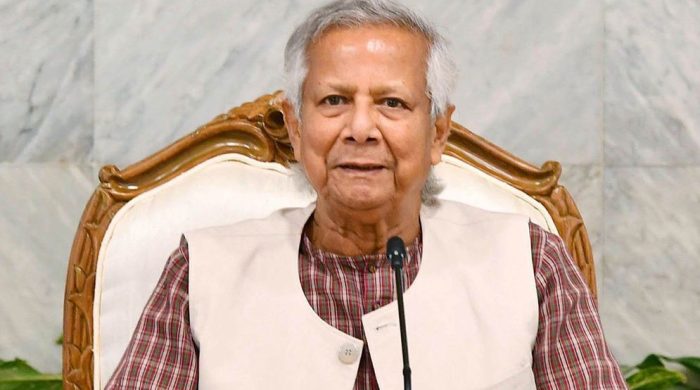
বাংলাদেশের আর্থিক খাত এখন এক ঐতিহাসিক সন্ধিক্ষণে দাঁড়িয়ে। একদিকে বহু বছরের জমে থাকা খেলাপি ঋণ, রাজনৈতিক প্রভাব এবং দুর্বল তদারকিতে নড়বড়ে হয়ে পড়া ব্যাংকিং ব্যবস্থা; অন্যদিকে সেই ব্যবস্থাকে ‘ভিত্তি থেকে ঠিক’ করার এক কঠোর সংস্কার কর্মসূচি। এই জটিল পরিস্থিতিতে বাংলাদেশ ব্যাংকের গভর্নর পদে বড় পরিবর্তন এনেছে সরকার। ড. আহসান এইচ মনসুরের নিয়োগ বাতিল করে দেশের ১৪তম গভর্নর হিসেবে নিয়োগ পেয়েছেন ব্যবসায়ী মো. মোস্তাকুর রহমান।
গত বুধবার অর্থ মন্ত্রণালয়ের এক প্রজ্ঞাপনে মো. মোস্তাকুর রহমানকে চার বছরের জন্য গভর্নর নিয়োগ দেওয়া হয়। তিনি ব্যয় ব্যবস্থাপনা বা কস্ট ম্যানেজমেন্ট বিষয়ে এফসিএমএ ডিগ্রিধারী এবং রপ্তানিমুখী পোশাক শিল্প প্রতিষ্ঠান ‘হেরা সোয়েটার্স’-এর ব্যবস্থাপনা পরিচালক। উল্লেখ্য, কেন্দ্রীয় ব্যাংকের ইতিহাসে এই প্রথম একজন ব্যবসায়ীকে গভর্নরের দায়িত্ব দেওয়া হলো। মোস্তাকুর রহমান ত্রয়োদশ জাতীয় সংসদ নির্বাচনে বিএনপির কেন্দ্রীয় নির্বাচন পরিচালনা কমিটির সদস্য ছিলেন। তাঁর এই নিয়োগের ফলে ‘স্বার্থের সংঘাত’ (Conflict of Interest) তৈরি হতে পারে বলে মনে করছেন বিশ্লেষকরা, কারণ কেন্দ্রীয় ব্যাংককে প্রায়ই প্রভাবশালী ব্যবসায়ীদের বিরুদ্ধে কঠোর সিদ্ধান্ত নিতে হয়।
২০২৪ সালের ১৪ আগস্ট দায়িত্ব নেওয়ার পর অর্থনীতিবিদ আহসান এইচ মনসুর ব্যাংকিং খাতে স্বচ্ছতা ফেরাতে বেশ কিছু সাহসী পদক্ষেপ নিয়েছিলেন:
রিজার্ভ বৃদ্ধি: ৫ আগস্ট সরকার পতনের সময় আইএমএফ পদ্ধতিতে রিজার্ভ ছিল ২০.৪৮ বিলিয়ন ডলার, যা গত মঙ্গলবার বেড়ে দাঁড়িয়েছে ৩০.৩০ বিলিয়ন ডলারে।
খেলাপি ঋণের প্রকৃত চিত্র: তিনি খেলাপি ঋণের সংজ্ঞা আন্তর্জাতিক মানে উন্নীত করেছেন, যার ফলে ব্যাংক খাতের ৩৬ শতাংশ বা প্রায় সাড়ে ৬ লাখ কোটি টাকা ঋণ খেলাপি হিসেবে চিহ্নিত হয়েছে।
ব্যাংক একীভূতকরণ: অনিয়ম-দুর্নীতির কারণে সংকটে পড়া ৫টি ইসলামি ধারার ব্যাংককে একীভূত করে ‘সম্মিলিত ইসলামী ব্যাংক’ গঠন করেছেন।
যৌথ তদন্ত: এস আলম, বেক্সিমকো ও সামিট গ্রুপসহ ১০টি বড় শিল্পগোষ্ঠীর লুট হওয়া অর্থ উদ্ধারে যৌথ তদন্ত শুরু করেছিলেন তিনি।
কেন্দ্রীয় ব্যাংক বর্তমানে ‘আগে শৃঙ্খলা, পরে প্রবৃদ্ধি’—এই দর্শনে বিশ্বাসী। তবে এই সংস্কার বাস্তবায়নে বেশ কিছু কঠিন চ্যালেঞ্জ রয়েছে:
১. রাজনৈতিক অর্থনীতি ও ইনসাইডার লেন্ডিং: ব্যাংকের পরিচালক বা বড় শেয়ারহোল্ডারদের সুবিধাজনক ঋণ দেওয়া বন্ধে ২০২৫ সালের মে মাসে কঠোর সার্কুলার জারি করা হয়েছে। প্রকৃত মুনাফা ছাড়া বোনাস ও ডিভিডেন্ড নিষিদ্ধ করা হয়েছে। তবে সিস্টেমিক খেলাপিদের বিরুদ্ধে ব্যবস্থা নিতে রাজনৈতিক চাপের মুখে কেন্দ্রীয় ব্যাংকের স্বাধীনতা রক্ষা করা বড় চ্যালেঞ্জ।
২. দুর্বল ব্যাংক রেজুলিউশন: ৫টি শরিয়াহভিত্তিক ব্যাংককে একীভূত করে রাষ্ট্রীয় ব্যাংকে রূপান্তরের যে ‘ব্রিজ ব্যাংক’ মডেল নেওয়া হয়েছে, তার সাফল্য নিয়ে অনিশ্চয়তা রয়েছে। যদি ব্যবস্থাপনা দক্ষতা না বাড়ে, তবে এটি একটি ‘মেগা প্রবলেম’ ব্যাংকে পরিণত হতে পারে।
৩. ঝুঁকিভিত্তিক তদারকি (RBS): কাগজপত্রের বদলে ব্যাংকের ভবিষ্যৎ ঝুঁকি মূল্যায়নে আরবিএস ব্যবস্থা চালু হয়েছে। কিন্তু দক্ষ জনবল ও প্রযুক্তিগত সক্ষমতার অভাবে এটি কেবল কাগজে-কলমে সীমাবদ্ধ থাকার ঝুঁকি রয়েছে।
৪. ডিজিটাল রূপান্তর: ‘বাংলা কিউআর’ ও ক্যাশলেস জোনের মতো উদ্যোগগুলো ইতিবাচক হলেও গ্রামাঞ্চলে ডিজিটাল দক্ষতার অভাব এবং ছোট ব্যবসায়ীদের ট্যাক্স-ভীতি বড় বাধা।
ব্যাংক খাতের ক্ষত সারাতে অর্থপাচার ও ঋণ কেলেঙ্কারি রোধে আন্তঃ-এজেন্সি টাস্কফোর্স গঠন করা হয়েছে। অগ্রাধিকার ভিত্তিতে ১১টি বড় মামলার তদন্ত এবং আন্তর্জাতিক আইন সংস্থার সহায়তা নেওয়া হচ্ছে। তবে গত দেড় বছরে এ ক্ষেত্রে দৃশ্যমান অগ্রগতি সামান্যই।
বিআইডিএস-এর সাবেক মহাপরিচালক মুস্তফা কে মুজেরী মনে করেন, নতুন গভর্নরের জন্য খেলাপি ঋণ আদায় হবে একটি ‘অ্যাসিড টেস্ট’। বিএনপির নির্বাচনী ইশতেহার অনুযায়ী কেন্দ্রীয় ব্যাংকের স্বায়ত্তশাসন নিশ্চিত করা এবং আর্থিক খাতে শৃঙ্খলা ফেরানোই হবে মোস্তাকুর রহমানের প্রধান কাজ। সংস্কার ও প্রবৃদ্ধির মধ্যে ভারসাম্য বজায় রাখা এবং জনআস্থা পুনরুদ্ধার করাই এখন বাংলাদেশের ব্যাংকিং ভবিষ্যতের মূল চাবিকাঠি।

সম্পাদক ও প্রকাশক:
স্বত্ব © দিনবদল মিডিয়া লিমিটেড।