শনিবার, ২৬ সেপ্টেম্বর ২০২৬, ০৩:৩০ পূর্বাহ্ন
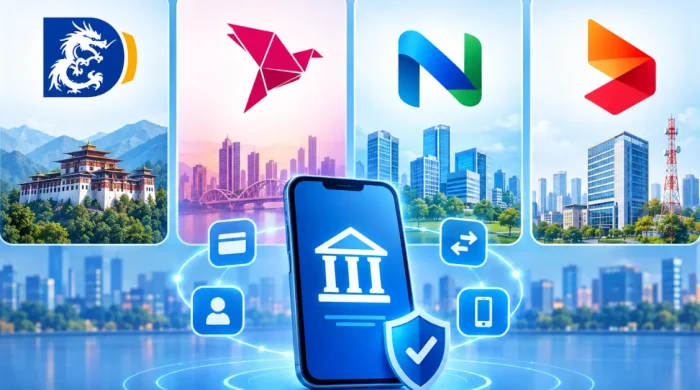
বাংলাদেশের ব্যাংকিং ও আর্থিক খাতে এক যুগান্তকারী ও নতুন অধ্যায়ের সূচনা হতে যাচ্ছে| প্রথাগত ব্যাংকিংয়ের ধারণাকে সম্পূর্ণ বদলে দিয়ে দেশে প্রথমবারের মতো ডিজিটাল ব্যাংক স্থাপনের প্রাথমিক অনুমোদন দিয়েছে নিয়ন্ত্রক সংস্থা বাংলাদেশ ব্যাংক| দীর্ঘ তিন বছরেরও বেশি সময় ধরে চলা নানা জল্পনা-কল্পনা, নীতিমালার পরিবর্তন এবং যাচাই-বাছাইয়ের পর চূড়ান্তভাবে পাঁচটি প্রতিষ্ঠানকে এই আধুনিক ব্যাংকিং সেবা চালুর জন্য সবুজ সংকেত দেওয়া হয়েছে| গত বৃহস্পতিবার বাংলাদেশ ব্যাংকের গভর্নর মো. মোস্তাকুর রহমানের সভাপতিত্বে অনুষ্ঠিত পরিচালনা পর্ষদের এক অত্যন্ত গুরুত্বপূর্ণ সভায় এই যুগান্তকারী সিদ্ধান্ত গ্রহণ করা হয়| এই অনুমোদনের মাধ্যমে দেশীয় ও আন্তর্জাতিক স্বনামধন্য প্রযুক্তি, টেলিকম এবং করপোরেট প্রতিষ্ঠানগুলো এখন সরাসরি ব্যাংকিং সেবায় যুক্ত হওয়ার সুযোগ পেল| শিগগিরই অনুমোদন পাওয়া এই পাঁচ প্রতিষ্ঠানকে কেন্দ্রীয় ব্যাংকের পক্ষ থেকে লেটার অব ইনটেন্ট (এলওআই) বা সম্মতিপত্র আনুষ্ঠানিকভাবে হস্তান্তর করা হবে|
প্রাথমিক অনুমোদন পাওয়া পাঁচটি প্রতিষ্ঠানের তালিকায় রয়েছে দেশের সুপরিচিত ও শীর্ষস্থানীয় বেশ কয়েকটি নাম| এর মধ্যে মোবাইলে আর্থিক সেবাদানকারী প্রতিষ্ঠান বিকাশের শেয়ারহোল্ডারদের উদ্যোগে গঠিত হচ্ছে ‘বিকাশ ডিজিটাল ব্যাংক’| দেশের অন্যতম শীর্ষ টেলিকম অপারেটর রবির মূল প্রতিষ্ঠান রবি আজিয়াটা লিমিটেডের প্রত্যক্ষ উদ্যোগে আসছে ‘বুস্ট ডিজিটাল ব্যাংক’| আরেক টেলিকম জায়ান্ট বাংলালিংকের মূল প্রতিষ্ঠান ভিওন (Veon) এবং দেশের স্বনামধন্য শিল্পগোষ্ঠী স্কয়ার গ্রুপের যৌথ ও শক্তিশালী উদ্যোগে গঠিত হচ্ছে ‘নোভা ডিজিটাল ব্যাংক’| প্রতিবেশী দেশ ভুটানের ডিকে ব্যাংকের উদ্যোগে বাংলাদেশে আসছে ‘ডিজিটাল ব্যাংকিং অব ভুটান’| এছাড়া দেশের স্বনামধন্য প্রযুক্তি খাতের প্রতিষ্ঠান টেকনোহেভেনের উদ্যোগে আসছে ‘কড়ি ডিজিটাল ব্যাংক’| কড়ি ডিজিটাল ব্যাংকের বিষয়টি কিছুটা ভিন্ন, কারণ বিগত ২০২৪ সালে আওয়ামী লীগ সরকারের আমলেই প্রতিষ্ঠানটিকে প্রাথমিক অনুমোদন দেওয়া হয়েছিল| সেই সময়ে ডিজিটাল ব্যাংকের ন্যূনতম পরিশোধিত মূলধন ধরা হয়েছিল ১২৫ কোটি টাকা, কিন্তু পরিবর্তিত নতুন নীতিমালায় তা বাড়িয়ে ৩০০ কোটি টাকায় উন্নীত করা হয়েছে| তাই কড়ি ডিজিটাল ব্যাংককে এখন নতুন করে এই ৩০০ কোটি টাকার পরিশোধিত মূলধনের শর্তটি আবশ্যিকভাবে পূরণ করতে হবে|
তবে বাংলাদেশ ব্যাংকের পরিচালনা পর্ষদের এই সিদ্ধান্ত অনুযায়ী, প্রাথমিক অনুমোদন পাওয়া কোনো প্রতিষ্ঠানকেই সরাসরি বা একবারে চূড়ান্ত লাইসেন্স দেওয়া হবে না| সম্মতিপত্র পাওয়ার পর প্রতিটি ডিজিটাল ব্যাংককে প্রথম ছয় মাস সম্পূর্ণ পরীক্ষামূলকভাবে বা পাইলট প্রজেক্ট হিসেবে তাদের ব্যাংকিং কার্যক্রম পরিচালনা করতে হবে| এই ছয় মাসের কঠিন পরীক্ষামূলক সময়ে কেন্দ্রীয় ব্যাংক অত্যন্ত নিবিড়ভাবে তাদের প্রযুক্তিগত সক্ষমতা, সেবার মান এবং নিরাপত্তার বিষয়গুলো পর্যবেক্ষণ করবে| এই ট্রায়াল বা পরীক্ষামূলক কার্যক্রমে শতভাগ সফল হলেই কেবল তাদের চূড়ান্ত লাইসেন্স বা ছাড়পত্র দেওয়া হবে| আর যদি কোনো প্রতিষ্ঠান এই পরীক্ষামূলক কার্যক্রমে নিজেদের সক্ষমতা প্রমাণে ব্যর্থ হয়, তবে তাদের চূড়ান্ত লাইসেন্স বাতিল হয়ে যাওয়ার সমূহ সম্ভাবনা রয়েছে|
ডিজিটাল ব্যাংক চালুর এই উদ্যোগটি বেশ পুরনো হলেও নানা কারণে এটি মাঝপথে থমকে ছিল| ২০২৩ সালের ১৪ জুন বাংলাদেশ ব্যাংক প্রথমবারের মতো ডিজিটাল ব্যাংক স্থাপনের জন্য একটি পূর্ণাঙ্গ নীতিমালা জারি করেছিল| সেই সময় এই আধুনিক ব্যাংকের ন্যূনতম পরিশোধিত মূলধন নির্ধারণ করা হয়েছিল ১২৫ কোটি টাকা| প্রথম দফায় ডিজিটাল ব্যাংক করার জন্য ৫২টি দেশি-বিদেশি প্রতিষ্ঠান ও কনসোর্টিয়াম অত্যন্ত আগ্রহের সঙ্গে আবেদন জমা দিয়েছিল| কিন্তু পরবর্তী সময়ে এই পুরো উদ্যোগটি এক অজানা স্থবিরতার মুখে পড়ে যায়| এরপর ২০২৪ সালের জুন মাসে তড়িঘড়ি করে ‘নগদ ডিজিটাল ব্যাংক পিএলসি’-কে চূড়ান্ত লাইসেন্স প্রদান করা হলেও, পরবর্তীতে অর্থ পাচার ও নানা গুরুতর অনিয়মের অভিযোগ ওঠায় সেই লাইসেন্স স্থগিত করতে বাধ্য হয় নিয়ন্ত্রক সংস্থা| গত বৃহস্পতিবারের পরিচালনা পর্ষদের বৈঠকে নগদের স্থগিত লাইসেন্সের বিষয়ে কোনো আলোচনা হয়নি বলে গণমাধ্যমকে নিশ্চিত করেছেন বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খান|
গত জুলাই-আগস্টের ছাত্র-জনতার অভ্যুত্থানে রাজনৈতিক পটপরিবর্তনের পর অন্তর্বর্তীকালীন সরকার দায়িত্ব নিলে আর্থিক খাতে সুশাসন ফেরাতে ডিজিটাল ব্যাংকের নীতিমালায় বড় ধরনের পরিবর্তন আনা হয়| ২০২৫ সালের ২১ আগস্ট বাংলাদেশ ব্যাংক নতুন করে সংশোধিত নীতিমালা জারি করে, যেখানে ডিজিটাল ব্যাংকের ন্যূনতম পরিশোধিত মূলধন ১২৫ কোটি টাকা থেকে একলাফে বাড়িয়ে ৩০০ কোটি টাকা করা হয়| এরপর ২৬ আগস্ট নতুন করে দ্বিতীয় দফায় আগ্রহীদের কাছ থেকে আবেদন আহ্বান করা হলে মোট ১৩টি প্রতিষ্ঠান বা কনসোর্টিয়াম আবেদন জমা দেয়| এসব প্রতিষ্ঠানের মধ্যে বিকাশ, রবি আজিয়াটা, বাংলালিংক-স্কয়ারের যৌথ উদ্যোগ, আকিজ রিসোর্স, ক্ষুদ্রঋণ দাতা সংস্থা আশা এবং ভুটানের ডিকে ব্যাংকসহ বিভিন্ন শিল্প, টেলিকম ও প্রযুক্তি খাতের বড় বড় প্রতিষ্ঠান অন্তর্ভুক্ত ছিল| জমা পড়া এই ১৩টি আবেদনের মধ্য থেকে উদ্যোক্তাদের পূর্ব অভিজ্ঞতা, প্রযুক্তিগত শক্তিশালী অবকাঠামো, সাইবার নিরাপত্তা ব্যবস্থা, নিজস্ব মূলধনের জোগান এবং নিয়ন্ত্রক সংস্থার যাবতীয় শর্ত পূরণের সক্ষমতা অত্যন্ত নিখুঁতভাবে যাচাই-বাছাই করা হয়| এই কঠোর বাছাই প্রক্রিয়ায় আটটি প্রতিষ্ঠানকে যোগ্য হিসেবে চূড়ান্ত পর্যায়ে নেওয়া হয়েছিল, যার মধ্য থেকে সর্বশেষ পাঁচটি প্রতিষ্ঠানকে প্রাথমিক অনুমোদন বা এলওআই দেওয়ার চূড়ান্ত সিদ্ধান্ত নেয় কেন্দ্রীয় ব্যাংক|
ডিজিটাল ব্যাংকের কার্যক্রম প্রথাগত বা গতানুগতিক ব্যাংকগুলোর চেয়ে সম্পূর্ণ ভিন্ন ও অত্যাধুনিক হবে| এই ব্যাংকগুলোর সবচেয়ে বড় বৈশিষ্ট্য হলো, দেশের কোথাও এদের কোনো ফিজিক্যাল বা দৃশ্যমান শাখা, উপশাখা কিংবা নিজস্ব এটিএম (ATM) বুথ থাকবে না| গ্রাহকদের ব্যাংকে যাওয়ার কোনো প্রয়োজনই হবে না, বরং ব্যাংকই থাকবে গ্রাহকের হাতের মুঠোয়| স্মার্টফোনের ডেডিকেটেড অ্যাপ, মোবাইল ফোন এবং ইন্টারনেটভিত্তিক অন্যান্য ডিজিটাল মাধ্যমের সাহায্যে গ্রাহকরা মুহূর্তের মধ্যেই নতুন ব্যাংক হিসাব খুলতে পারবেন| এর মাধ্যমেই আমানত রাখা, যেকোনো ধরনের আর্থিক লেনদেন করা এবং ঋণের জন্য আবেদন করা যাবে| প্রথাগত প্লাস্টিক কার্ডের বদলে গ্রাহকদের দেওয়া হবে ভার্চুয়াল কার্ড এবং কিউআর (QR) কোডসহ অত্যাধুনিক প্রযুক্তিনির্ভর সেবা| বিশেষ করে দেশের প্রত্যন্ত অঞ্চলের ক্ষুদ্র ব্যবসায়ী, তরুণ ও নতুন উদ্যোক্তা এবং যারা এখনো প্রথাগত ব্যাংকিং সুবিধার সম্পূর্ণ বাইরে রয়েছেন, তাদের কাছে অত্যন্ত কম খরচে, দ্রুত ও নিরাপদে আর্থিক সেবা পৌঁছে দেওয়াই হবে এই ডিজিটাল ব্যাংকগুলোর মূল লক্ষ্য ও উদ্দেশ্য|
তবে দেশের অর্থনীতিতে একসাথে নতুন পাঁচটি ব্যাংকের আগমন নিয়ে দেশের শীর্ষস্থানীয় অর্থনীতিবিদ ও ব্যাংকিং খাতের বিশ্লেষকদের মধ্যে মিশ্র প্রতিক্রিয়া পরিলক্ষিত হচ্ছে| বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ ড. মুস্তফা কে মুজেরী এই উদ্যোগের বিষয়ে কিছুটা উদ্বেগ প্রকাশ করেছেন| তিনি মনে করেন, বাংলাদেশের অর্থনীতির আকারের তুলনায় দেশে ইতিমধ্যে প্রথাগত ব্যাংকের সংখ্যা অনেক বেশি এবং বর্তমানে অনেকগুলো ব্যাংক তীব্র তারল্য সংকট, আমানত ঘাটতি ও সুশাসনের চরম অভাবের মধ্য দিয়ে যাচ্ছে| এমন একটি নাজুক পরিস্থিতিতে নতুন করে আরও পাঁচটি ব্যাংক বাজারে প্রবেশ করলে একই আমানতের বাজার আরও বেশি সংখ্যক প্রতিষ্ঠানের মধ্যে ভাগ হয়ে যাবে| এর ফলে দুর্বল ব্যাংকগুলোর ওপর আমানত সংগ্রহের চাপ আরও বহুগুণ বেড়ে যেতে পারে, যা সার্বিক ব্যাংকিং খাতের অস্থিরতাকে উসকে দিতে পারে|
অন্যদিকে, ব্যাংক এশিয়ার সাবেক ব্যবস্থাপনা পরিচালক মো. আরফান আলী এই ডিজিটাল ব্যাংকের ধারণাকে দেশের অর্থনীতির জন্য অত্যন্ত সম্ভাবনাময় ও সময়োপযোগী একটি উদ্যোগ হিসেবে দেখছেন| তার মতে, ডিজিটাল ব্যাংক চালু হলে সাধারণ মানুষের জন্য ব্যাংকিং সেবার খরচ অনেক কমে আসবে এবং দেশের আর্থিক অন্তর্ভুক্তি বা ফাইন্যান্সিয়াল ইনক্লুশন একটি নতুন উচ্চতায় পৌঁছাবে| তবে তিনি এই নতুন ব্যাংকগুলোর জন্য কিছু বড় ধরনের চ্যালেঞ্জেরও কথা স্মরণ করিয়ে দিয়েছেন| সম্পূর্ণ প্রযুক্তি ও ইন্টারনেটনির্ভর হওয়ায় এই ব্যাংকগুলোর জন্য সাইবার নিরাপত্তা, গ্রাহকের ব্যক্তিগত তথ্যের সুরক্ষা, নিরবচ্ছিন্ন প্রযুক্তিগত সক্ষমতা এবং কম খরচে তহবিল সংগ্রহ করা হবে সবচেয়ে বড় ও কঠিন চ্যালেঞ্জ|
নতুন নীতিমালায় ডিজিটাল ব্যাংকের জন্য কেবল মূলধনই নয়, এর পরিচালনা পর্ষদের যোগ্যতার বিষয়েও অত্যন্ত কঠোর শর্ত আরোপ করা হয়েছে| এই ৩শ কোটি টাকার বিশাল মূলধন উদ্যোক্তাদের সম্পূর্ণ নিজস্ব অর্থ থেকে জোগান দিতে হবে, কোনো ব্যাংক থেকে ঋণ নিয়ে মূলধন দেখানো যাবে না| সবচেয়ে আকর্ষণীয় শর্তটি হলো, ডিজিটাল ব্যাংকের পরিচালনা পর্ষদের অন্তত অর্ধেক বা ৫০ শতাংশ সদস্যের প্রযুক্তি, ক্লাউড কম্পিউটিং, সাইবার নিরাপত্তা, কৃত্রিম বুদ্ধিমত্তা (AI) এবং সাইবার আইন বিষয়ে গভীর জ্ঞান ও বাস্তব অভিজ্ঞতা থাকা সম্পূর্ণ বাধ্যতামূলক করা হয়েছে| ফলে এই নতুন ব্যাংকগুলোর জন্য শুধুমাত্র মূলধন জোগাড় করাই নয়, বরং প্রযুক্তিনির্ভর আধুনিক ব্যাংকিংয়ের জন্য সুদক্ষ জনবল ও নিশ্ছিদ্র সাইবার নিরাপত্তা বলয় তৈরি করাই হবে আগামী ছয় মাসের পরীক্ষামূলক কার্যক্রমের সবচেয়ে বড় ও চূড়ান্ত পরীক্ষা| এই পরীক্ষায় উত্তীর্ণ হতে পারলেই বাংলাদেশ একটি সত্যিকার অর্থে স্মার্ট ও ক্যাশলেস অর্থনীতির দিকে আরও এক ধাপ এগিয়ে যাবে|
তথ্যসূত্র: আজকের পত্রিকা

সম্পাদক ও প্রকাশক:
স্বত্ব © দিনবদল মিডিয়া লিমিটেড।