মঙ্গলবার, ২৯ সেপ্টেম্বর ২০২৬, ১১:১৮ পূর্বাহ্ন
দেশের ব্যাংকিং খাতে বর্তমানে এক অভূতপূর্ব ও সম্পূর্ণ বিপরীতমুখী চিত্র পরিলক্ষিত হচ্ছে। খেলাপি ঋণের পাহাড় কমাতে এবং ব্যাংকিং খাতে তারল্য প্রবাহ স্বাভাবিক রাখতে নিয়ন্ত্রক সংস্থা বাংলাদেশ ব্যাংক একের পর এক অভাবনীয় নীতি ছাড় দিয়ে যাচ্ছে। এসব নীতি ছাড়ের মধ্যে অত্যন্ত নামমাত্র ডাউন পেমেন্টে ঋণ পুনঃতফসিল করার সুযোগ এবং বিপুল অঙ্কের সুদ সম্পূর্ণ মওকুফ করে দিয়ে এককালীন ঋণ পরিশোধের মতো অত্যন্ত আকর্ষণীয় সুবিধাও অন্তর্ভুক্ত রয়েছে। কিন্তু আশ্চর্যের বিষয় হলো, কেন্দ্রীয় ব্যাংকের এই নজিরবিহীন উদার নীতি ছাড় ব্যাংক লুটেরা বড় ও মাঝারি আকারের প্রভাবশালীদের বিন্দুমাত্র আকৃষ্ট করতে পারছে না। বরং দিনের পর দিন বড় ঋণখেলাপিদের সংখ্যা জ্যামিতিক হারে বেড়েই চলেছে। এর ঠিক বিপরীতে দেশের ক্ষুদ্র ও মাঝারি উদ্যোক্তারা সততার এক অনন্য দৃষ্টান্ত স্থাপন করে চলেছেন। চরম অর্থনৈতিক স্থবিরতা, ঊর্ধ্বমুখী মূল্যস্ফীতি এবং ব্যাংক ঋণের বাড়তি সুদহারের মতো পর্বতসম প্রতিকূলতা মোকাবিলা করেও ছোট গ্রাহকরা নিয়মিতভাবে তাদের ঋণের কিস্তি পরিশোধ করে নিজেদের খেলাপিমুক্ত করছেন। ঋণ পরিশোধের এই সংস্কৃতির মাধ্যমে ক্ষুদ্র উদ্যোক্তারা প্রমাণ করেছেন যে, সদিচ্ছা ও নৈতিকতা থাকলে যেকোনো অর্থনৈতিক সংকটকালেও ব্যাংকের টাকা ফেরত দেওয়া সম্ভব।
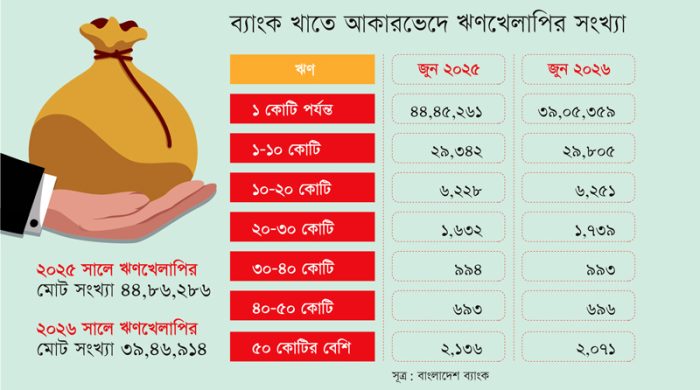
বাংলাদেশ ব্যাংকের সর্বশেষ প্রকাশিত পরিসংখ্যান বিশ্লেষণ করলে এই বৈপরীত্যের প্রকৃত ও ভয়াবহ চিত্রটি অত্যন্ত স্পষ্টভাবে ফুটে ওঠে। কেন্দ্রীয় ব্যাংকের তথ্য বলছে, গত বছরের জুন মাস শেষে দেশের ব্যাংক খাতে মোট ঋণখেলাপির সংখ্যা ছিল ৪৪ লাখ ৮৬ হাজার ২৮৬ জন। ঠিক এক বছরের ব্যবধানে চলতি বছরের জুন মাস শেষে এই সংখ্যা উল্লেখযোগ্যভাবে কমে ৩৯ লাখ ৪৬ হাজার ৯১৪ জনে নেমে এসেছে। পরিসংখ্যানের এই সরল অঙ্কে ব্যাংক খাতে খেলাপি ঋণগ্রহীতার সংখ্যা ৫ লাখ ৩৯ হাজার ৩৭২ জন কমলেও, এর একেবারে গভীরে লুকিয়ে আছে এক চরম বৈষম্যের চিত্র। কেন্দ্রীয় ব্যাংকের ‘ব্যাংকিং সেক্টর আপডেট’ শীর্ষক প্রতিবেদন অনুযায়ী, যারা নিজেদের খেলাপিমুক্ত করেছেন তাদের কেউই বড় গ্রাহক নন। মূলত ১ কোটি টাকা পর্যন্ত ঋণ নিয়ে খেলাপি হয়েছিলেন এমন গ্রাহকের সংখ্যাই এই এক বছরে ৫ লাখ ৩৯ হাজার ৯০২ জন কমেছে। এর সম্পূর্ণ উল্টোদিকে, ঠিক একই সময়ে ১ কোটি টাকা বা তার চেয়েও বেশি বিশাল অঙ্কের ঋণ নিয়ে খেলাপি হওয়া রাঘববোয়ালদের সংখ্যা কমার বদলে নতুন করে আরও ৫৩০ জন বেড়েছে। অর্থাৎ, দেশের ব্যাংকিং খাতের ঋণ শৃঙ্খলায় ছোটরা যখন নিজেদের অবস্থান পরিষ্কার করছেন, বড়রা তখন ঋণখেলাপির এই কলঙ্কিত তালিকাকে আরও দীর্ঘ থেকে দীর্ঘতর করছেন।
দেশের বড় বড় পুঁজিপতি ও শিল্পপতিরা কীভাবে রাজনৈতিক ও প্রাতিষ্ঠানিক প্রভাব খাটিয়ে ব্যাংক থেকে নেওয়া জনগণের আমানতের টাকা ফেরত না দেওয়ার একটি ভয়ংকর সংস্কৃতি গড়ে তুলেছেন, তা ঋণের আকারভিত্তিক খেলাপি হারের দিকে তাকালেই স্পষ্ট হয়ে যায়। চলতি বছরের জুন মাস শেষে দেশের ব্যাংক খাতের মোট বিতরণকৃত ঋণের ৩৩ দশমিক ২ শতাংশই খেলাপির খাতায় নাম লিখিয়েছে। অথচ ছোট ঋণের ক্ষেত্রে খেলাপি হওয়ার এই হার গড় হারের অর্ধেকের চেয়েও অনেক কম। পরিসংখ্যান বলছে, ১ কোটি টাকা পর্যন্ত ব্যাংকগুলোর বিতরণকৃত ঋণের ক্ষেত্রে খেলাপির হার মাত্র ১৫ শতাংশ। কিন্তু ঋণের আকার যত বড় হয়েছে, ইচ্ছাকৃত খেলাপির হারও ঠিক ততটাই জ্যামিতিক হারে বেড়েছে। ১ থেকে ১০ কোটি টাকা পর্যন্ত ঋণে খেলাপির হার ২৬ দশমিক ৯ শতাংশ এবং ১০ থেকে ২০ কোটি টাকার ক্ষেত্রে তা একলাফে ৪৪ দশমিক ৬ শতাংশে গিয়ে ঠেকেছে। একইভাবে ২০ থেকে ৩০ কোটি টাকার ঋণের ক্ষেত্রে ৩৭ দশমিক ৯ শতাংশ এবং ৩০ থেকে ৪০ কোটি টাকার ঋণের মধ্যে এই হার ৩৮ দশমিক ৮ শতাংশের বেশি। সবচেয়ে ভয়াবহ অবস্থা হলো ৪০ থেকে ৫০ কোটি টাকা ঋণ নেওয়া গ্রাহকদের ক্ষেত্রে। এই বৃহৎ শ্রেণির গ্রাহকদের নেওয়া ঋণের ৪৬ দশমিক ৪ শতাংশই এখন সম্পূর্ণ খেলাপি। আর ৫০ কোটি টাকার বেশি ঋণ নেওয়া বৃহৎ গ্রাহকদের ৪৩ দশমিক ৪ শতাংশ ঋণই ব্যাংকগুলো হাজারো আইনি নোটিশ দিয়েও আর আদায় করতে পারছে না এবং এসব প্রভাবশালীর কেউই ব্যাংকের কোনো আহ্বানে ন্যূনতম সাড়াও দিচ্ছেন না।
ব্যাংকিং খাতের শীর্ষ নির্বাহী ও খাত সংশ্লিষ্ট বিশেষজ্ঞরা বলছেন, দেশের সাধারণ ও ক্ষুদ্র উদ্যোক্তারা ব্যাংক ঋণ নিয়ে তা প্রকৃত ব্যবসার কাজে লাগান এবং হাড়ভাঙা খাটুনি করে সেই ঋণ সুদসহ ফেরত দেন। কিন্তু বড় উদ্যোক্তাদের একটি বিশাল অংশ ব্যাংক ঋণ নিয়ে তা ওভার ইনভয়েসিংয়ের মাধ্যমে বিদেশে পাচার করেছেন অথবা অনুৎপাদনশীল খাতে ব্যবহার করে ঋণ ফেরত না দেওয়ার এক স্থায়ী ও প্রাতিষ্ঠানিক সংস্কৃতি তৈরি করেছেন। ক্ষমতাচ্যুত বিগত আওয়ামী লীগ সরকারের দেড় দশকের দীর্ঘ শাসনামলে দেশের অর্ধেকের বেশি ব্যাংক থেকে পরিচালনা পর্ষদ, ব্যবস্থাপনা কর্তৃপক্ষ এবং রাজনৈতিক প্রভাবশালীদের যোগসাজশে বেনামি ঋণের নামে জনগণের হাজার হাজার কোটি টাকা নির্লজ্জভাবে লোপাট করা হয়েছে। সাম্প্রতিক ছাত্র-জনতার গণ-অভ্যুত্থান-পরবর্তী পরিবর্তিত রাজনৈতিক পরিস্থিতিতে ব্যাংক লুটেরা হিসেবে সর্বজনস্বীকৃত ওইসব অসাধু ব্যবসায়ীদের অনেকেই দেশ থেকে পালিয়ে গেছেন। আবার ক্ষমতার পালাবদলে অনেকেই আইনশৃঙ্খলা রক্ষাকারী বাহিনীর হাতে গ্রেফতার হয়ে বর্তমানে কারাগারে বন্দি রয়েছেন। মূলত প্রাতিষ্ঠানিক সুশাসনের চরম অভাব এবং দীর্ঘদিনের রাজনৈতিক ছত্রচ্ছায়ায় গড়ে ওঠা এই লুটপাটের কারণেই বড় ঋণ আদায়ের হার এখন একেবারে তলানিতে এসে ঠেকেছে। কেন্দ্রীয় ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান এ প্রসঙ্গে গণমাধ্যমকে জানান, দেশের প্রকৃত ও সৎ ব্যবসায়ীরা কখনোই ব্যাংক ঋণ আটকে রাখেন না, যার সবচেয়ে বড় প্রমাণ হলো সিএমএসএমই খাতের ক্ষুদ্র উদ্যোক্তারা। গত কয়েক বছর ধরে কেন্দ্রীয় ব্যাংক ক্ষুদ্র ও ছোট উদ্যোক্তাদের ঋণ দেওয়া বাড়ানোর যে তাগিদ দিয়ে আসছিল, তা এখন ফলপ্রসূ হতে শুরু করেছে এবং আগামীতে সিএমএসএমই খাতই দেশের অর্থনীতির প্রধান চালিকাশক্তি হয়ে উঠবে বলে তিনি দৃঢ় আশাবাদ ব্যক্ত করেন।
ব্যাংক খাতের বর্তমান এই বিশাল ও অকল্পনীয় সংকটের অন্যতম প্রধান কারণ হলো গুটিকয়েক মানুষের হাতে ঋণের মারাত্মক কেন্দ্রীভবন। বাংলাদেশ ব্যাংকের প্রতিবেদন অনুযায়ী, গত জুন মাস শেষে দেশের ব্যাংকগুলোর মোট বিতরণকৃত ঋণের স্থিতি ছিল ১৮ লাখ ৮ হাজার ৬০০ কোটি টাকা। এর মধ্যে এককভাবে বৃহৎ শিল্পেই গেছে মোট ঋণের প্রায় ৬০ শতাংশ এবং এই বিপুল পরিমাণ ঋণের ৩৯ দশমিক ৬ শতাংশই এখন পুরোপুরি খেলাপি। মাঝারি শিল্পে গেছে মোট ঋণের ৬ দশমিক ৭ শতাংশ এবং এরও ৩৮ দশমিক ৭ শতাংশ খেলাপির খাতায় যুক্ত হয়েছে। অন্যদিকে গ্রামীণ অর্থনীতি ও দেশের ব্যাপক কর্মসংস্থানের মূল প্রাণশক্তি হিসেবে পরিচিত ছোট ও ক্ষুদ্র শিল্পে বিতরণ করা হয়েছে মোট ব্যাংক ঋণের মাত্র ১৩ দশমিক ৫ শতাংশ এবং কুটির শিল্পে গেছে মাত্র ১ দশমিক ৯ শতাংশ। জুন শেষে ব্যাংক খাতে খেলাপি ঋণের স্থিতি ৬ লাখ ৬ হাজার কোটি টাকা ছাড়িয়েছে, যার প্রায় ৮০ শতাংশই সৃষ্টি করেছেন মূলত বড় ও মাঝারি ব্যবসায়ীরা। তবে এই চরম নৈরাশ্যের মাঝেও ক্ষুদ্র ঋণ বিতরণে সাফল্যের অনন্য দৃষ্টান্ত স্থাপন করেছে ব্র্যাক ব্যাংক পিএলসি। দেশের ব্যাংকগুলোর মধ্যে সিএমএসএমই খাতে সবচেয়ে বেশি ঋণ বিতরণ করা এই বেসরকারি ব্যাংকটির বর্তমান খেলাপি ঋণের সার্বিক হার ২ শতাংশেরও কম এবং ছোট ঋণের ক্ষেত্রে তা মাত্র ১ শতাংশের ঘরে অবস্থান করছে। ব্র্যাক ব্যাংকের ব্যবস্থাপনা পরিচালক তারেক রেফাত উল্লাহ খান জানান, তাদের ঋণ পোর্টফোলিওর অর্ধেকই সিএমএসএমই খাতের এবং সঠিক ব্যক্তিকে যাচাই-বাছাই করে ঋণ দেওয়া হলে তা কখনোই খেলাপি হয় না। এই ক্ষুদ্র উদ্যোক্তারা ব্যাংক ঋণ পরিশোধের জন্য রীতিমতো উদগ্রীব থাকেন। তবে এই প্রক্রিয়ায় সফল হতে হলে দেশজুড়ে ব্যাংকের শক্তিশালী নেটওয়ার্ক এবং সশরীরে উপস্থিত থেকে নিবিড় তদারকি অত্যন্ত জরুরি। ব্র্যাক ব্যাংকের ১০ হাজার ২০০ স্থায়ী এবং সাড়ে তিন হাজার অস্থায়ী কর্মীবাহিনীর নিরলস তদারকির ফলেই আজ তারা এই অভাবনীয় সাফল্য অর্জন করেছেন। এই ব্যবসায়িক মডেলটি অত্যন্ত স্পষ্টভাবে প্রমাণ করে যে, বৃহৎ শিল্পের পেছনে না ছুটে দেশের ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের ওপর আস্থা রাখলে ব্যাংক খাতের এই দীর্ঘমেয়াদি খেলাপি ব্যাধি থেকে চিরতরে মুক্তি পাওয়া সম্ভব।
তথ্যসূত্র: বণিক বার্তা

সম্পাদক ও প্রকাশক:
স্বত্ব © দিনবদল মিডিয়া লিমিটেড।