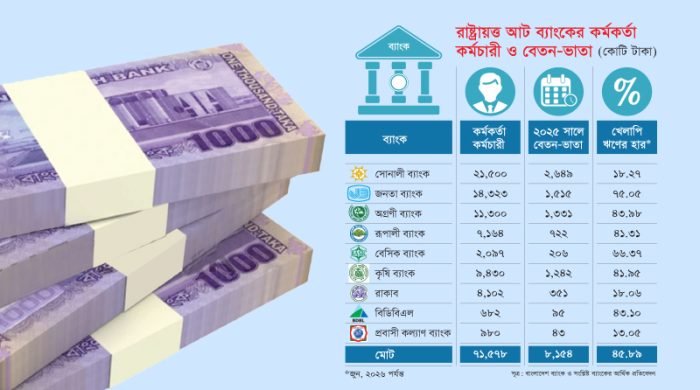
দেশের অর্থনীতির অন্যতম প্রধান চালিকাশক্তি হিসেবে বিবেচিত রাষ্ট্রায়ত্ত ব্যাংকগুলো বর্তমানে ইতিহাসের সবচেয়ে ভয়াবহ এবং গভীর আর্থিক সংকটের আবর্তে নিমজ্জিত হয়েছে। দশকের পর দশক ধরে চলা সীমাহীন দুর্নীতি, রাজনৈতিক প্রভাব খাটিয়ে অবাধে ঋণ বিতরণ, অদক্ষ ব্যবস্থাপনা এবং জবাবদিহিতার চরম অভাব এই ব্যাংকগুলোকে খাদের একেবারে কিনারায় এনে দাঁড় করিয়েছে। কিন্তু সবচেয়ে বিস্ময়কর এবং অর্থনৈতিক দৃষ্টিকোণ থেকে চরম সাংঘর্ষিক বিষয়টি হলো, এই ব্যাংকগুলো যখন প্রতি বছর হাজার হাজার কোটি টাকার লোকসান গুনছে এবং বিশাল অংকের মূলধন ঘাটতিতে ধুঁকছে, ঠিক তখনই সেখানে কর্মরত বিপুল সংখ্যক কর্মকর্তা-কর্মচারীর বেতন-ভাতা কমার পরিবর্তে উল্টো দ্বিগুণ হতে চলেছে। বাংলাদেশ ব্যাংক এবং সংশ্লিষ্ট ব্যাংকগুলোর নিজস্ব পরিসংখ্যানের দিকে তাকালে দেখা যায় যে, বর্তমানে সরকারের মালিকানাধীন নয়টি তফসিলি ব্যাংকে মোট ৭১ হাজার ৫৭৮ জন কর্মকর্তা-কর্মচারী কর্মরত রয়েছেন। এই সুবিশাল কর্মীবাহিনীর বেতন এবং অন্যান্য ভাতা পরিশোধ করতে গিয়ে ২০২৫ সালে ব্যাংকগুলোকে মোট ৮ হাজার ১৫৪ কোটি টাকা ব্যয় করতে হয়েছে। কিন্তু পরিস্থিতি আরও ভয়াবহ রূপ নিতে যাচ্ছে, কারণ সরকারি কর্মচারীদের জন্য নবম জাতীয় পে-স্কেল বা নতুন বেতন কাঠামো বাস্তবায়িত হওয়ার কারণে চলতি বছরেই এই ব্যাংকগুলোর বেতন-ভাতার ব্যয় কমপক্ষে ২৫ শতাংশ বৃদ্ধি পাবে বলে ধারণা করা হচ্ছে। প্রক্ষেপণ অনুযায়ী, ২০২৮ সাল নাগাদ শুধু কর্মকর্তা-কর্মচারীদের বেতন-ভাতা খাতেই সরকারি ব্যাংকগুলোর ব্যয় ১৬ হাজার কোটি টাকা ছাড়িয়ে যাবে। লোকসানের ভারে ন্যুব্জ এই প্রতিষ্ঠানগুলোর ঘাড়ে বেতন-ভাতার এই বিশাল নতুন বোঝা কীভাবে সামলানো হবে, তা নিয়ে অর্থনীতিবিদ ও সংশ্লিষ্ট বিশেষজ্ঞদের মধ্যে তীব্র শঙ্কা তৈরি হয়েছে।
রাষ্ট্রায়ত্ত ব্যাংকগুলোর সার্বিক আর্থিক চিত্র বিশ্লেষণ করলে একটি ভয়াবহ নৈরাজ্যের ছবি ফুটে ওঠে। কেন্দ্রীয় ব্যাংকের হালনাগাদ তথ্য অনুযায়ী, চলতি বছরের জুন মাস পর্যন্ত রাষ্ট্রায়ত্ত নয়টি ব্যাংকের সর্বমোট বিতরণকৃত ঋণের স্থিতি ছিল ৩ লাখ ৬৯ হাজার ৩০ কোটি টাকা। কিন্তু অত্যন্ত মর্মান্তিক বিষয় হলো, এই বিশাল অংকের ঋণের মধ্যে ১ লাখ ৬৯ হাজার ৩৬৯ কোটি টাকাই খেলাপির খাতায় উঠে গেছে। অর্থাৎ, সরকারি ব্যাংকগুলোর বিতরণকৃত মোট ঋণের প্রায় ৪৫ দশমিক ৮৯ শতাংশই এখন খেলাপি বা অনাদায়ী। এই বিশাল পরিমাণ খেলাপি ঋণের চাপে কার্যত প্রতিটি ব্যাংকই চরম ঝুঁকিতে রয়েছে। এই নয়টি ব্যাংকের মধ্যে সোনালী, জনতা, অগ্রণী, রূপালী, বেসিক এবং বাংলাদেশ ডেভেলপমেন্ট ব্যাংক (বিডিবিএল) মূলত বাণিজ্যিক ব্যাংক হিসেবে কাজ করে থাকে। অন্যদিকে বাংলাদেশ কৃষি ব্যাংক (বিকেবি), রাজশাহী কৃষি উন্নয়ন ব্যাংক (রাকাব) এবং প্রবাসী কল্যাণ ব্যাংক দেশের বিশেষায়িত ব্যাংক হিসেবে পরিচালিত হয়। কিন্তু ব্যাংকের ধরন বা উদ্দেশ্য যাই হোক না কেন, কাঠামোগত দুর্বলতা এবং সুশাসনের অভাবে এদের প্রায় প্রতিটির অবস্থাই এখন অত্যন্ত নাজুক। নাম প্রকাশ না করার শর্তে একটি রাষ্ট্রায়ত্ত ব্যাংকের প্রধান আর্থিক কর্মকর্তা বা সিএফও এই করুণ ও ভয়াবহ পরিস্থিতির বর্ণনা দিয়ে অত্যন্ত আক্ষেপের সাথে জানান যে, কয়েকটি সরকারি ব্যাংকের দৈনন্দিন ব্যাংকিং কার্যক্রম থেকে যেটুকু যৎসামান্য পরিচালন আয় হয়, তা দিয়ে মূলত কর্মীদের বেতন-ভাতাই মেটানো সম্ভব হচ্ছে না। তার মতে, অনেক আগেই এই ব্যাংকগুলো তাদের সংরক্ষিত মূলধন সম্পূর্ণভাবে খেয়ে ফেলেছে। বর্তমানে ব্যাংকগুলো মূলত সাধারণ আমানতকারীদের কষ্টার্জিত জমানো টাকা ভেঙে কোনোমতে নিজেদের অস্তিত্ব টিকিয়ে রেখেছে। বাজারে কেবল একটি বিশ্বাসই প্রচলিত আছে যে, যেহেতু স্বয়ং সরকার এই ব্যাংকগুলোর মালিক, তাই এগুলো কখনোই দেউলিয়া হবে না। আর মূলত এই অন্ধ বিশ্বাসের ওপর ভর করেই সাধারণ মানুষ এখনো এই ব্যাংকগুলোতে নিজেদের আমানত জমা রাখছেন, যা দিয়ে ব্যাংকগুলো তাদের দৈনন্দিন কার্যক্রম পরিচালনা করছে এবং কর্মীদের বিশাল অংকের বেতনের জোগান দিচ্ছে।
রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকগুলোর মধ্যে একসময় সরকারি খাতের সেরা ব্যাংক হিসেবে দেশব্যাপী স্বীকৃতি ও সুখ্যাতি পাওয়া জনতা ব্যাংক পিএলসি এখন সবচেয়ে খারাপ এবং শোচনীয় পরিস্থিতির মুখোমুখি দাঁড়িয়ে আছে। ২০০৯ সালের পর থেকে ব্যাংকটিতে একের পর এক সীমাহীন লুটপাট এবং নজিরবিহীন আর্থিক কেলেঙ্কারির ঘটনা ঘটেছে, যার ফলে ব্যাংকটির খেলাপি ঋণের হার এখন ৭৫ শতাংশ ছাড়িয়ে গেছে। ব্যাংকটির মোট খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে পাহাড়সম ৭৬ হাজার কোটি টাকায়। এই বিশাল খেলাপি ঋণের পাশাপাশি ব্যাংকটির মূলধন ঘাটতিও ৬৪ হাজার কোটি টাকা ছাড়িয়ে গেছে, যা দেশের ব্যাংকিং খাতের ইতিহাসে এক বিরল ঘটনা। গত দুই বছরের আর্থিক প্রতিবেদন পর্যালোচনা করলে দেখা যায়, জনতা ব্যাংক প্রায় ৭ হাজার কোটি টাকার নিট লোকসান গুনেছে। ২০২৪ সালে ব্যাংকটি ৩ হাজার ৬৬ কোটি টাকা নিট লোকসান দেওয়ার পর ২০২৫ সালেও ৩ হাজার ৯৩১ কোটি টাকার বিশাল লোকসান দিয়েছে। কিন্তু এত চরম লোকসান ও মূলধন ঘাটতি সত্ত্বেও ব্যাংকটির ১৪ হাজার ৩২৩ জন কর্মীর পেছনে গত বছর বেতন-ভাতা বাবদ ১ হাজার ৫১৫ কোটি টাকা ব্যয় করা হয়েছে। এই ভয়াবহ পরিস্থিতিতে নবম পে-স্কেল পুরোপুরি বাস্তবায়িত হলে এই খাতে জনতা ব্যাংকের ব্যয় দ্বিগুণ হয়ে যাবে, যা ব্যাংকটির বর্তমান ভঙ্গুর আর্থিক পরিস্থিতিকে সম্পূর্ণ ধ্বংসের দ্বারপ্রান্তে নিয়ে যেতে পারে। অন্যদিকে, অগ্রণী ব্যাংকের পরিস্থিতিও কোনো অংশে কম ভয়াবহ নয়। বিতরণকৃত ঋণের প্রায় ৪৪ শতাংশই খেলাপি হয়ে যাওয়ার চাপে চরম সংকটে পড়েছে এই রাষ্ট্রায়ত্ত ব্যাংকটি। গত জুন মাস শেষে ব্যাংকটির খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৩২ হাজার ১৩৩ কোটি টাকা। এই বিপুল পরিমাণ খেলাপি ঋণ থেকে কোনো ধরনের আয় না থাকায় ব্যাংকটি গভীর লোকসানে নিপতিত হয়েছে। গত বছর ব্যাংকটির ১১ হাজার ৩০০ কর্মীর পেছনে শুধু বেতন-ভাতা বাবদই ব্যয় ছিল ১ হাজার ৩৩১ কোটি টাকা। একই চিত্র দেখা যায় বেসিক ব্যাংকের ক্ষেত্রেও। ২০০৯ সালের পর থেকে ব্যাপক মাত্রায় লুটপাটের শিকার হওয়া এই সরকারি ব্যাংকটি মূলত ২০১৩ সাল থেকে টানা লোকসান দিয়ে আসছে। হিসাব অনুযায়ী, গত ১৩ বছরে বেসিক ব্যাংক সর্বমোট ৬ হাজার ৩২৩ কোটি টাকা নিট লোকসান দিয়েছে। দুই হাজারের বেশি কর্মীর এই ব্যাংকটিতে কোনোভাবে আয় না বাড়িয়ে যদি শুধু বেতন-ভাতা বাড়ানো হয়, তবে লোকসানের পাল্লা আরও ভারী হয়ে ব্যাংকের অস্তিত্ব টিকিয়ে রাখাই অদূর ভবিষ্যতে অসম্ভব হয়ে পড়বে বলে মনে করছেন সংশ্লিষ্টরা।
দেশের গ্রামীণ অর্থনীতি, শিল্পায়ন ও কৃষির উন্নয়নের জন্য প্রতিষ্ঠিত বিশেষায়িত ব্যাংকগুলোর অবস্থাও চরম হতাশা ব্যঞ্জক এবং উদ্বেগজনক। লোকসানের দিক থেকে সবচেয়ে নাজুক এবং ভয়াবহ পরিস্থিতিতে রয়েছে বিশেষায়িত বাংলাদেশ কৃষি ব্যাংক। ২০২৪-২৫ অর্থবছরে ব্যাংকটির নিট লোকসানের পরিমাণ ছিল অবিশ্বাস্য ৮ হাজার ২১৮ কোটি টাকা। এর আগে ২০২৩-২৪ অর্থবছরেও ব্যাংকটি ৬ হাজার ৫১৩ কোটি টাকার বিশাল নিট লোকসান দিয়েছিল। বছরের পর বছর ধরে চলা এই ধারাবাহিক লোকসান এবং খেলাপি ঋণের চরম উচ্চ হারের কারণে কৃষি ব্যাংকের মূলধন ঘাটতির পরিমাণ এখন ৩০ হাজার কোটি টাকা ছাড়িয়ে গেছে। অথচ এই ব্যাংকটিতে কর্মরত রয়েছেন ৯ হাজার ৪৩০ জন কর্মকর্তা-কর্মচারী, যাদের পেছনে কেবল ২০২৪-২৫ অর্থবছরেই ব্যাংকটির ব্যয় ছিল ১ হাজার ২৪২ কোটি টাকা। অন্যান্য বিশেষায়িত ব্যাংক হিসেবে পরিচিত রাজশাহী কৃষি উন্নয়ন ব্যাংক (রাকাব) এবং প্রবাসী কল্যাণ ব্যাংকের পরিস্থিতিও এখন বেশ নাজুক অবস্থায় পৌঁছেছে। এর মধ্যে গত দুই অর্থবছরে রাকাব নিট লোকসান দিয়েছে ২৯৪ কোটি টাকা। আর প্রবাসী কল্যাণ ব্যাংক শুধু ২০২৪-২৫ অর্থবছরেই ১৬২ কোটি টাকা লোকসান দিয়েছে। অন্যদিকে গত বছর বাংলাদেশ ডেভেলপমেন্ট ব্যাংক বা বিডিবিএল লোকসান দিয়েছে ৬৯ কোটি টাকা। খেলাপি ঋণের ঊর্ধ্বহার এবং কার্যক্রমে স্থবিরতার কারণে লোকসানের পাল্লা ভারী হচ্ছে পুঁজিবাজারে তালিকাভুক্ত সরকারি খাতের একমাত্র ব্যাংক রূপালী ব্যাংকেরও। চলতি বছরের প্রথমার্ধে এই ব্যাংকটি ৬৪০ কোটি টাকার পরিচালন লোকসান গুনেছে। এই ব্যাংকে কর্মরত ৭ হাজার ১৬৪ জন কর্মকর্তা-কর্মচারীর পেছনে গত বছর ব্যাংকটির মোট ব্যয় ছিল ৭২২ কোটি টাকা। চলতি বছরের প্রথমার্ধে অবশ্য এই খাতে ব্যাংকটির ব্যয় ইতিমধ্যেই ৪০০ কোটি টাকা ছাড়িয়ে গেছে। নতুন পে-স্কেল পুরোপুরি বাস্তবায়ন হলে এই খাতে ব্যাংকটির ব্যয়ও অবধারিতভাবে দ্বিগুণ হবে, যার কোনো অর্থনৈতিক যৌক্তিকতা খুঁজে পাচ্ছেন না বিশ্লেষকরা।
সরকারি নয়টি ব্যাংকের এই গভীর অন্ধকারের মধ্যে একমাত্র সোনালী ব্যাংক পিএলসি কিছুটা ব্যতিক্রমী চিত্র উপস্থাপন করছে, যদিও তার ভিত্তি ও দীর্ঘমেয়াদি স্থায়িত্ব নিয়ে প্রশ্ন রয়েছে। ২০০৯ সালের পর বহুল আলোচিত হলমার্ক কেলেঙ্কারির কারণে চরমভাবে সমালোচিত হলেও বর্তমানে দেশের সবচেয়ে বড় এই রাষ্ট্রায়ত্ত ব্যাংকটি অন্যান্যদের তুলনায় কিছুটা স্থিতিশীল অবস্থায় রয়েছে। মুনাফায় থাকা সোনালী ব্যাংকে ২১ হাজার ৫০০-এর বেশি কর্মী কর্মরত রয়েছেন এবং ২০২৫ সালে এদের বেতন-ভাতা বাবদ ব্যাংকটির ব্যয় হয়েছে ২ হাজার ৬৪৯ কোটি টাকা। চলতি বছরের জুন পর্যন্ত ব্যাংকটির খেলাপি ঋণের স্থিতি ছিল ১৫ হাজার ৭১০ কোটি টাকা, যা ব্যাংকটির মোট বিতরণকৃত ঋণের ১৮ দশমিক ২৭ শতাংশ। ব্যাংকটির আর্থিক প্রতিবেদনের তথ্য অনুযায়ী, চলতি ২০২৬ সালের প্রথমার্ধে (জানুয়ারি-জুন) ব্যাংকটি ৫ হাজার ৭৮৫ কোটি টাকার বিশাল পরিচালন আয় করতে সক্ষম হয়েছে। তবে গভীরভাবে বিশ্লেষণ করলে দেখা যায়, এই বিশাল আয়ের ৮৩ শতাংশেরও বেশি এসেছে সরকারি ট্রেজারি বিল ও বন্ডে বিনিয়োগের সুদ থেকে। এটি মূলত এক ধরনের ঝুঁকিমুক্ত সরকারি ঋণপত্র, যার অর্থ হলো প্রকৃত ব্যাংকিং কার্যক্রম, বেসরকারি খাতে ঋণ বিতরণ বা ব্যবসা সম্প্রসারণের মাধ্যমে এই বিপুল মুনাফা অর্জিত হয়নি। ২০২৪ সালের গণ-অভ্যুত্থান-পরবর্তী সময়ে ব্যাংকটির আর্থিক ভিত্তি আরও মজবুত করতে চেয়ারম্যান হিসেবে সাবেক মহাহিসাব নিরীক্ষক ও নিয়ন্ত্রক (সিএজি) এবং অর্থ সচিব মোহাম্মদ মুসলিম চৌধুরীকে নিয়োগ দেওয়া হয়েছিল। কিন্তু তিনি গত ২ মার্চ ব্যক্তিগত কারণ দেখিয়ে হঠাৎ পদত্যাগ করেন এবং বর্তমানে সাবেক আমলা মোহাম্মদ মাহবুবুর রহমান ব্যাংকটির চলতি দায়িত্বে রয়েছেন, যা ব্যাংকটির শীর্ষ নেতৃত্বে এক ধরনের শূন্যতা তৈরি করেছে।
ব্যাংকগুলোর এই লাগামহীন লোকসান, সীমাহীন খেলাপি ঋণ ও মূলধন ঘাটতির পাহাড়ের মধ্যেও বেতন বৃদ্ধির বিষয়ে গভীর উদ্বেগ প্রকাশ করেছেন দেশের বিশিষ্ট অর্থনীতিবিদ ও ব্যাংকিং খাতের বিশ্লেষকরা। সেন্টার ফর পলিসি ডায়ালগের (সিপিডি) সম্মাননীয় ফেলো ড. দেবপ্রিয় ভট্টাচার্য মনে করেন, রাষ্ট্রায়ত্ত ব্যাংকগুলো যে চরম সংকটময় ও দেউলিয়া হওয়ার মতো পরিস্থিতিতে রয়েছে, সেখান থেকে উত্তরণের উপায় স্বয়ং সরকারকেই বের করতে হবে। তিনি সুস্পষ্টভাবে উল্লেখ করেন যে, বেতন-ভাতা বাড়িয়ে কর্মীদের খুশি রাখা সরকারের একটি রুটিন পদক্ষেপ হতে পারে, কিন্তু এর ফলে ব্যাংকগুলোর সার্বিক অবস্থার কী ধরনের উন্নতি হবে, তার একটি নির্দিষ্ট সীমারেখা বা রূপরেখা নির্ধারণ করে দেওয়া অত্যন্ত জরুরি। খেলাপি ঋণ কীভাবে আদায় হবে, ব্যাংকের পরিচালন ব্যয় কীভাবে কমবে এবং পরিচালনা পর্ষদ ও ব্যবস্থাপনা কর্তৃপক্ষ নিজেদের দায়বদ্ধতা কীভাবে পালন করবে, তা সুনির্দিষ্টভাবে নিশ্চিত করা ছাড়া কর্মীদের পেছনে এই বিশাল অর্থ ব্যয় সম্পূর্ণ অর্থহীন। অন্যদিকে সোনালী ব্যাংকের সাবেক চেয়ারম্যান মোহাম্মদ মুসলিম চৌধুরী এই কাঠামোগত ত্রুটি তুলে ধরে বলেন যে, সারা বিশ্বে ব্যাংকের কর্মীদের বেতন নির্ধারিত হয় ব্যাংকের পারফরম্যান্স বা যোগ্যতার ভিত্তিতে। বাংলাদেশেও বেসরকারি ব্যাংক আর্থিকভাবে দুর্বল হলে কর্মীদের বেতন বাড়ে না, পদোন্নতি আটকে যায়। কিন্তু সরকারি কাঠামোর কারণে লোকসান হলেও রাষ্ট্রায়ত্ত ব্যাংকের কর্মীদের বেতন স্বয়ংক্রিয়ভাবে বাড়ছে, যা কোনোভাবেই একটি প্রতিযোগিতামূলক আর্থিক প্রতিষ্ঠানের বৈশিষ্ট্য হতে পারে না। তিনি পরামর্শ দেন যে, প্রতিষ্ঠান মুনাফা করলে কর্মীরা বোনাস পাবে, আর লোকসান করলে তাদের জবাবদিহিতার আওতায় এনে শাস্তি দেওয়া হবে—এমন পারফরম্যান্স-ভিত্তিক নীতি বা ‘রিওয়ার্ড অ্যান্ড পানিশমেন্ট’ পদ্ধতি বাস্তবায়ন করা গেলে সরকারি প্রতিষ্ঠানগুলো মুনাফায় ফিরতে বাধ্য হবে। অগ্রণী ব্যাংকের চেয়ারম্যান সৈয়দ আবু নাসের বখতিয়ার আহমেদও প্রায় একই সুরে কথা বলেন। তিনি স্বীকার করেন যে, সরকারি ব্যাংকের কর্মীদের বেতন-ভাতা একসময় বেসরকারি খাতের তুলনায় কম ছিল এবং নতুন পে-স্কেলে সেই বৈষম্য দূর হবে, কিন্তু এর পাশাপাশি কর্মীদের জন্য সুনির্দিষ্ট কেপিআই (কি-পারফরম্যান্স ইন্ডিকেটর) নির্ধারণের তাগিদ দেন তিনি।
এই চরম অব্যবস্থাপনার বিষয়ে বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান জানান যে, রাষ্ট্রায়ত্ত ব্যাংকগুলোর শতভাগ মালিকানা এখনো পুরোপুরি সরকারের হাতে। এই ব্যাংকগুলোর নিয়ন্ত্রণ এবং নীতি নির্ধারণের দায়িত্ব মূলত অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগের। তারা ঠিক করবে ব্যাংকগুলোর বিষয়ে ভবিষ্যতে কী ধরনের কাঠামোগত সিদ্ধান্ত হওয়া উচিত। কেন্দ্রীয় ব্যাংকের পক্ষ থেকে তারা কেবল ব্যাংকগুলোর নিরীক্ষা ও তদারকি করেন এবং কোনো অনিয়ম পেলে সেটির বিরুদ্ধে শাস্তিমূলক ব্যবস্থা নেন। তবে এত বড় একটি কাঠামোগত সংকট ও হাজার কোটি টাকা লোকসানের বিষয়ে বক্তব্য জানতে চাইলে আর্থিক প্রতিষ্ঠান বিভাগের সচিব নাজমা মোবারেক কোনো মন্তব্য করতে রাজি হননি, যা প্রশাসনিক নিশ্চুপতার এক জ্বলন্ত উদাহরণ। সব মিলিয়ে, রাজনৈতিক সদিচ্ছার অভাবে এবং খেলাপি ঋণের ভারে জর্জরিত সরকারি ব্যাংকগুলো যদি অবিলম্বে তাদের ঋণ আদায় বাড়াতে, অভ্যন্তরীণ দুর্নীতি রোধ করতে এবং প্রাতিষ্ঠানিক অদক্ষতা দূর করতে না পারে, তবে বেতন-ভাতার এই ক্রমবর্ধমান ও বিশাল ব্যয় মেটাতে গিয়ে ব্যাংকগুলো অচিরেই আরও গভীর খাদের দিকে ধাবিত হবে। আর এই পর্বতপ্রমাণ ব্যর্থতা ও লোকসানের চূড়ান্ত মাশুল গুনতে হবে দেশের সাধারণ করদাতা ও নিরীহ আমানতকারীদের।