রবিবার, ১৮ অক্টোবর ২০২৬, ১০:০৩ অপরাহ্ন
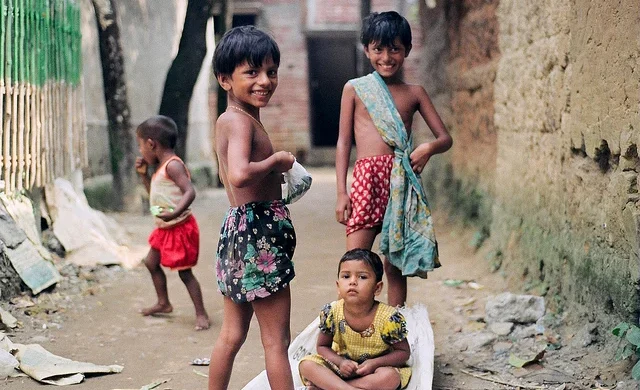
উচ্চ মূল্যস্ফীতি ও জীবনযাত্রার লাগামহীন ব্যয়ের বিপরীতে মানুষের উপার্জন স্থবির হয়ে পড়ায় দেশের প্রায় অর্ধেক পরিবার এখন ঋণের বোঝায় জর্জরিত হয়ে পড়েছে। বেঁচে থাকার মৌলিক চাহিদা মেটাতে গিয়ে সঞ্চয় হারিয়ে প্রতিদিন ধারদেনার দ্বারস্থ হতে হচ্ছে সাধারণ মানুষকে। বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) এক বিশেষ সমীক্ষায় দেখা গেছে, বর্তমানে সারা দেশের প্রায় ৪৭ দশমিক ৪২ শতাংশ পরিবার ঋণের জালে বন্দি। শহর অঞ্চলের তুলনায় গ্রামাঞ্চলের পরিবারগুলোর অর্থনৈতিক অবস্থা আরও বেশি নাজুক রূপ ধারণ করেছে। নিত্যপণ্যের অস্বাভাবিক মূল্যবৃদ্ধি এবং আয়ের সীমিত সুযোগের কারণে গ্রামের মানুষকে জীবনধারণের ন্যূনতম খরচ জোগাড় করতেই প্রতিনিয়ত দেনা করতে হচ্ছে।
জাতীয় বেতন কমিশনের সুপারিশ প্রণয়নের অংশ হিসেবে বিবিএসের দারিদ্র্য ও জীবিকা পরিসংখ্যান সেল ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’ শীর্ষক এই বিশেষ জরিপ পরিচালনা করে। জরিপের ফলাফলে অঞ্চলভিত্তিক ঋণগ্রস্ততার এক ভয়াবহ চিত্র ফুটে উঠেছে। তথ্য অনুযায়ী, গত এক বছরে দেশের পল্লী অঞ্চলের ৫১ দশমিক ৯১ শতাংশ পরিবার সংসার চালাতে গিয়ে ধারদেনা করতে বাধ্য হয়েছে। অন্যদিকে পৌর বা সাধারণ শহরাঞ্চলে এই হার ৪০ দশমিক ১৯ শতাংশ এবং সিটি করপোরেশন এলাকায় ৩২ দশমিক ১১ শতাংশ। অর্থাৎ গ্রামের প্রতি দুটি পরিবারের একটিরও বেশি এখন ঋণের ওপর নির্ভর করে দিনাতিপাত করছে।
জরিপে পরিবারগুলোর গড় আয় ও ব্যয়ের মধ্যে এক বিপজ্জনক ঘাটতি চিহ্নিত হয়েছে। বর্তমানে জাতীয় পর্যায়ে একটি পরিবারের মাসিক গড় আয় যেখানে ৩৩ হাজার ৫১৩ টাকা, সেখানে তাদের প্রতি মাসে সংসার চালাতে গড়ে ব্যয় করতে হচ্ছে ৩৫ হাজার ৩১১ টাকা। এর অর্থ হলো, প্রতি মাসেই প্রতিটি পরিবার গড়ে প্রায় ১ হাজার ৭৯৮ টাকার আর্থিক ঘাটতিতে পড়ছে, যা পূরণ করতে হচ্ছে ঋণ বা ধারকর্জের মাধ্যমে। ভৌগোলিক অঞ্চলভেদে জীবনযাত্রার ব্যয়ের তারতম্য বিশ্লেষণ করে দেখা যায়, দেশের সিটি করপোরেশন এলাকার পরিবারগুলোর মাসিক জীবনযাত্রার গড় ব্যয় সবচেয়ে বেশি, যা প্রায় ৪৬ হাজার ৭৭৮ টাকা। এছাড়া অন্যান্য জেলা বা পৌর শহরে মাসিক গড় খরচ ৩৭ হাজার ৩৪৪ টাকা এবং গ্রাম এলাকায় এই ব্যয়ের পরিমাণ ৩২ হাজার ৫৩২ টাকা।
এই পরিসংখ্যানের সঙ্গে যদি ২০২২ সালের খানা আয় ও ব্যয় জরিপের (এইচআইইএস) তুলনা করা হয়, তবে অর্থনীতির অবনতির স্পষ্ট রূপটি সামনে চলে আসে। ২০২২ সালের জরিপে দেখা গিয়েছিল, জাতীয় পর্যায়ে একটি পরিবারের মাসিক গড় আয় ছিল ৩২ হাজার ৪২২ টাকা এবং গড় ব্যয় ছিল ৩১ হাজার ৫০০ টাকা। অর্থাৎ সে সময় পরিবারগুলোর আয়ের তুলনায় ব্যয় কম ছিল এবং তাদের হাতে কিছু সঞ্চয়ের সুযোগ ছিল। কিন্তু মাত্র কয়েক বছরের ব্যবধানে সেই উদ্বৃত্ত পুরোপুরি উধাও হয়ে চরম ঘাটতিতে রূপ নিয়েছে। মূলত সরকারি কর্মকর্তা-কর্মচারীদের জন্য নবম জাতীয় পে স্কেল বা বেতন কাঠামোর রূপরেখা তৈরি করতে জাতীয় বেতন কমিশন মাঠপর্যায়ের বাস্তব জীবনযাত্রার মান ও খরচ মূল্যায়নের তাগিদ দিলে এই বিশেষ জরিপটি সম্পন্ন করে বিবিএস। গত বছরের ১৪ থেকে ১৮ সেপ্টেম্বর পর্যন্ত দেশের গ্রামীণ, শহর ও সিটি করপোরেশন এলাকার ১৫০টি প্রাথমিক নমুনা অঞ্চল বা পিএসইউ থেকে আধুনিক কম্পিউটার অ্যাসিস্টেড পার্সোনাল ইন্টারভিউইং (সিএপিআই) প্রযুক্তির মাধ্যমে ৩ হাজার পরিবারের তথ্য সংগ্রহ করা হয়।
পরিবারের মাসিক খরচের ধরন বিশ্লেষণে দেখা গেছে, জাতীয় পর্যায়ে খাদ্য ও খাদ্যবহির্ভূত খাতে ব্যয়ের অনুপাত সমান সমান বা অর্ধেক হলেও অঞ্চলভেদে এতে বড় ধরনের বৈপরীত্য রয়েছে। গ্রামের প্রান্তিক পরিবারগুলো তাদের মাসিক উপার্জনের সিংহভাগই ব্যয় করে কেবল দুবেলা দুমুঠো খাবারের সংস্থান করতে গিয়ে। ফলে শিক্ষা, স্বাস্থ্য বা বিনোদনের মতো খাদ্যবহির্ভূত মৌলিক খাতে তাদের খরচ করার সামর্থ্য সংকুচিত হয়ে পড়ছে। এর বিপরীতে সিটি করপোরেশন অঞ্চলের পরিবারগুলোতে খাদ্যবহির্ভূত ব্যয়ের পাল্লা অনেক ভারী। তথ্যানুযায়ী, বড় শহরগুলোতে একটি পরিবারের মোট খরচের প্রায় ৫৬ দশমিক ৭ শতাংশই চলে যায় বাসাভাড়া, গ্যাস, বিদ্যুৎ, পানি, পরিবহন এবং চিকিৎসা সেবার পেছনে। ফলে বাড়িভাড়া ও নাগরিক সেবার বাড়তি খরচের চাপে শহুরে মধ্যবিত্ত ও নিম্নবিত্ত পরিবারগুলোও বাজেট মেলাতে গিয়ে দিশেহারা হয়ে পড়ছে।
অর্থনীতিবিদরা বলছেন, বিবিএসের এই বিশেষ জরিপটি করোনা মহামারি-পরবর্তী সময়ে বাংলাদেশের ভঙ্গুর সামষ্টিক অর্থনীতির এক নিখুঁত প্রতিচ্ছবি তুলে ধরেছে। বিশ্বব্যাংকের ঢাকা কার্যালয়ের সাবেক প্রধান অর্থনীতিবিদ ডক্টর জাহিদ হোসেন এ প্রসঙ্গে বলেন, সাম্প্রতিক বছরগুলোতে দেশের অর্থনৈতিক প্রবৃদ্ধিতে স্পষ্ট শ্লথগতি দেখা গেছে। এর পাশাপাশি দীর্ঘ সময় ধরে উচ্চ এক অঙ্কের বা এমনকি দুই অঙ্কের ঘরে ঘুরপাক খাচ্ছে মূল্যস্ফীতি, যা কমার কোনো দৃশ্যমান লক্ষণ নেই। একই সময়ে নতুন কর্মসংস্থান তৈরি হওয়া থমকে গেছে এবং মূল্যস্ফীতির ধাক্কায় মানুষের প্রকৃত মজুরি ধারাবাহিকভাবে কমে গেছে।
সরকারি তথ্যের দিকে তাকালেই দেখা যায়, গত সেপ্টেম্বর মাস পর্যন্ত টানা ৫৬ মাস ধরে মজুরি বৃদ্ধির হারকে ছাড়িয়ে গেছে মূল্যস্ফীতি। অর্থাৎ প্রায় পৌনে পাঁচ বছর ধরে সাধারণ মানুষের আয় যে হারে বাড়ছে, নিত্যপণ্যের দাম বাড়ছে তার চেয়ে অনেক বেশি গতিতে। বিবিএসের নিজস্ব মজুরি হার সূচক (ডব্লিউআরআই) অনুযায়ী, কৃষি, শিল্প ও সেবা খাতের ৬৩টি নিম্ন আয়ের পেশায় নিয়োজিত শ্রমিকদের মজুরি বৃদ্ধির হার গত আগস্টের ৮ দশমিক ০৫ শতাংশ থেকে কমে সেপ্টেম্বরে ৭ দশমিক ৯ শতাংশে নেমে এসেছে। ডক্টর জাহিদ হোসেনের মতে, এমন প্রতিকূল অর্থনৈতিক বাস্তবতায় দেশের যেকোনো পরিবারকে জিজ্ঞাসা করলেই একই উত্তর পাওয়া যাবে যে তাদের প্রকৃত আয় কমে গেছে এবং ব্যয় অস্বাভাবিকভাবে বেড়ে গেছে। ফলে টিকে থাকার জন্য ঋণ নেওয়া ছাড়া তাদের সামনে আর কোনো বাস্তবসম্মত উপায় অবশিষ্ট নেই। তিনি জোর দিয়ে বলেন, মানুষের এই যে খরচ বৃদ্ধি পেয়েছে, তা তাদের জীবনযাত্রার মান উন্নত হওয়ার কারণে ঘটেনি, বরং লাগামহীন দ্রব্যমূল্যের কারণেই তারা বাড়তি খরচ করতে বাধ্য হচ্ছে।
শহরাঞ্চলের চেয়ে গ্রামাঞ্চলে ঋণগ্রস্ত পরিবারের সংখ্যা কেন এত বেশি, তার ব্যাখ্যা দিয়ে এই প্রখ্যাত অর্থনীতিবিদ জানান, গ্রামে আয়ের সুযোগ একেবারেই সীমিত হয়ে পড়েছে এবং আয় স্থবিরতার ধাক্কা সেখানে সবচেয়ে বেশি অনুভূত হচ্ছে। শহরের অর্থনীতিতে কিছুটা হলেও বহুমুখী কাজের সুযোগ থাকে, কিন্তু গ্রামে সেই সুযোগ নেই। এছাড়া গ্রামীণ অর্থনীতিতে রেমিট্যান্স বা প্রবাসী আয়ের একটি বড় ইতিবাচক ভূমিকা রয়েছে বলে মনে করা হলেও বাস্তবে গ্রামের মাত্র ৭ থেকে ৮ শতাংশ পরিবার এই সুবিধার আওতায় পড়ে। ফলে বাকি ৯০ শতাংশেরও বেশি পরিবারের কাছে প্রবাসের অর্থ পৌঁছায় না। আয়ের কোনো বিকল্প পথ না থাকায় গ্রামীণ জনগোষ্ঠীর একটি বিশাল অংশ বিগত বছরগুলোতে তিল তিল করে গড়ে তোলা সঞ্চয় ভেঙে খাচ্ছে এবং সেই সঞ্চয় ফুরিয়ে গেলে তারা স্থানীয় মহাজন, এনজিও বা আত্মীয়স্বজনের কাছ থেকে চড়া সুদে ঋণ নিতে বাধ্য হচ্ছে।
বিবিএসের এই জরিপের তথ্য আন্তর্জাতিক বিভিন্ন সংস্থার অনুমানের সঙ্গেই মিলে যাচ্ছে। ডক্টর জাহিদ হোসেন উল্লেখ করেন, এই তথ্য বিশ্বব্যাংকের সামষ্টিক অর্থনৈতিক পূর্বাভাসকেই নিশ্চিত করে, যেখানে স্পষ্ট বলা হয়েছে যে দেশে দারিদ্র্যের হার নতুন করে বাড়ছে। দীর্ঘায়িত অর্থনৈতিক মন্দা, কর্মসংস্থানের সংকট এবং দীর্ঘমেয়াদি উচ্চ মূল্যস্ফীতি পরিবারগুলোর জীবনযাত্রার নিরাপত্তা ভেঙে দিচ্ছে। বিশ্বব্যাংকের সর্বশেষ ‘বাংলাদেশ ডেভেলপমেন্ট আপডেট’ প্রতিবেদনে সতর্ক করা হয়েছে যে, দেশের সার্বিক দারিদ্র্যের হার ২০২২ সালের ১৮ দশমিক ৭ শতাংশ থেকে বেড়ে ২০২৬ সালে আনুমানিক ২২ দশমিক ৫ শতাংশে পৌঁছে যাবে।
বিশ্বব্যাংকের প্রতিবেদন অনুযায়ী, চরম দারিদ্র্যের পরিস্থিতি আরও বেশি উদ্বেগজনক। দিনে ৩ ডলার আয়কে আন্তর্জাতিক দারিদ্র্যসীমা হিসেবে ধরে করা হিসাবে দেখা যায়, একই সময়ে দেশে চরম দারিদ্র্যের হার ৫ দশমিক ৯ শতাংশ থেকে লাফিয়ে ১০ দশমিক ১ শতাংশে উন্নীত হতে পারে। এই তীব্র অর্থনৈতিক সংকটের প্রধান কারণ হলো টানা চার বছর ধরে চলা উচ্চ মূল্যস্ফীতি, যা সাধারণ পরিবারের ক্রয়ক্ষমতাকে পুরোপুরি নিংড়ে নিয়েছে। এর সঙ্গে যুক্ত হয়েছে তীব্র জ্বালানি ও গ্যাস সংকট। জ্বালানির অভাবে শিল্পকারখানার দৈনিক কার্যক্রম সীমিত করতে হয়েছে, অনেক কারখানা বন্ধ হয়ে গেছে এবং বেসরকারি খাতে নতুন কর্মসংস্থান সৃষ্টি সম্পূর্ণ স্থবির হয়ে পড়েছে। ফলে দেশের উৎপাদনমুখী খাতগুলোতে কাজের সুযোগ কমে যাওয়ায় সাধারণ মেহনতি মানুষের অর্থনৈতিক সংকট এক স্থায়ী মানবিক বিপর্যয়ে রূপ নিয়েছে।
তথ্যসূত্র: ডেইলি স্টার

সম্পাদক ও প্রকাশক:
স্বত্ব © দিনবদল মিডিয়া লিমিটেড।