শুক্রবার, ০৯ অক্টোবর ২০২৬, ০১:২১ অপরাহ্ন
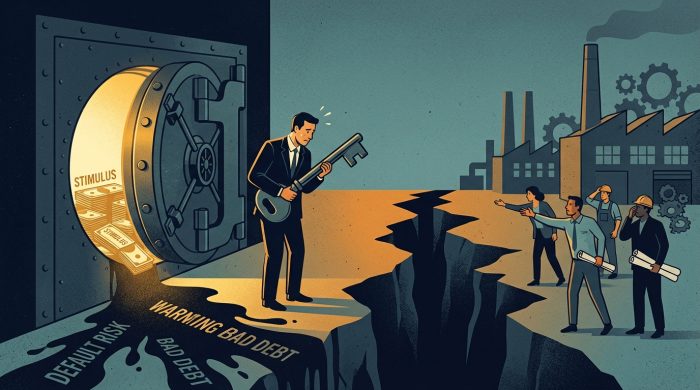
বেসরকারি খাতে স্থবির হয়ে পড়া বিনিয়োগে গতি ফেরানো এবং সংকুচিত হতে থাকা কর্মসংস্থান চাঙা করার সুদূরপ্রসারী লক্ষ্য নিয়ে সরকার ৬০ হাজার কোটি টাকার এক বিশাল প্রণোদনা ও পুনঃঅর্থায়ন প্যাকেজ ঘোষণা করেছিল| অথচ অত্যন্ত হতাশাজনক বাস্তবতা হলো, কেন্দ্রীয় ব্যাংকের সুনির্দিষ্ট ১৫টি স্কিমের বিপরীতে এই বিপুল তহবিলের অর্থ বিতরণে বিন্দুমাত্র গতি ফিরছে না| এখন পর্যন্ত মাঠপর্যায়ে বিভিন্ন ব্যাংকের মাধ্যমে বিতরণ করা সম্ভব হয়েছে মাত্র ৬ হাজার ৬৮১ কোটি টাকা, যা ঘোষিত মোট আর্থিক বরাদ্দের হিসাবে মাত্র ১১ শতাংশের সামান্য কিছু বেশি| এর বাইরে আরও প্রায় ৪ হাজার ৫৯১ কোটি টাকার ঋণ আবেদন বিভিন্ন ব্যাংকের যাচাই-বাছাই ও প্রক্রিয়াকরণ টেবিলে মাসের পর মাস আটকে রয়েছে| আর্থিক খাতে বিপুল পরিমাণ অর্থের সংস্থান থাকা সত্ত্বেও ঋণ ছাড়ে এমন মন্থরগতির মূল কারণ হিসেবে ব্যাংকাররা দেখছেন নতুন করে খেলাপি ঋণ সৃষ্টি হওয়ার ভয়াবহ ঝুঁকি| বিশেষ করে যে সমস্ত ব্যবসায়ীর অতীতে অপরিশোধিত ঋণের বোঝা রয়েছে কিংবা যাদের শিল্পকারখানা দীর্ঘদিন ধরে পুরোপুরি বন্ধ পড়ে আছে, তাদেরকে নতুন করে আর্থিক সুবিধা দেওয়ার ক্ষেত্রে ব্যাংকগুলো চরম নিরাপত্তাহীনতায় ভুগছে|
ব্যাংকিং খাতের শীর্ষ নির্বাহীদের ভাষ্য অনুযায়ী, প্রণোদনা প্যাকেজের তহবিল মূলত রাষ্ট্রীয় নীতিসহায়তার আওতায় উদ্যোক্তাদের কম সুদে ও বিশেষ সুবিধায় পৌঁছে দেওয়ার কথা| কিন্তু কঠোর বাস্তবতা হলো, অর্থ ছাড়ের পর সংশ্লিষ্ট গ্রাহক বা প্রতিষ্ঠান যদি ব্যবসায় ব্যর্থ হয়ে যথাসময়ে ঋণ পরিশোধ করতে না পারে, তবে সেই খেলাপি ঋণের পুরো আর্থিক ও প্রাতিষ্ঠানিক ঝুঁকি কেন্দ্রীয় ব্যাংক নয়, সংশ্লিষ্ট বাণিজ্যিক ব্যাংককেই বহন করতে হবে| ফলে কেবল বাংলাদেশ ব্যাংকের খাতায় অর্থ বরাদ্দ থাকলেই বাণিজ্যিক ব্যাংকগুলোর পক্ষে চোখ বন্ধ করে দ্রুত অর্থ ছাড় করা সম্ভব হচ্ছে না| ব্যাংকগুলোকে বাধ্য হয়েই গ্রাহকের ব্যবসা পুনরায় চালু করার প্রকৃত সক্ষমতা, অতীত ঋণের গতিপ্রকৃতি ও লেনদেনের ইতিহাস, উপযুক্ত স্থাবর জামানত এবং ভবিষ্যৎ নগদ প্রবাহের চুলচেরা বিশ্লেষণ করতে হচ্ছে| কোনো একটি সূচকে দুর্বলতা ধরা পড়লেই ঝুলে যাচ্ছে ঋণ প্রস্তাব|
বাংলাদেশ ব্যাংকের হালনাগাদ পরিসংখ্যান বিশ্লেষণ করলে বিভিন্ন স্কিমের মধ্যে চরম বৈষম্য ও স্থবিরতার চিত্রটি আরও স্পষ্ট হয়ে ওঠে| মোট ১৫টি স্কিমের মধ্যে ৫ হাজার কোটি টাকা বরাদ্দের প্রাক-জাহাজীকরণ বা প্রি-শিপমেন্ট ক্রেডিট পুনঃঅর্থায়ন স্কিমটিতেই সবচেয়ে বেশি অর্থ বিতরণ হয়েছে, যার পরিমাণ প্রায় ৪ হাজার ৬৪৯ কোটি টাকা| এ ছাড়া তৃণমূল পর্যায়ের কুটির ও ক্ষুদ্র উদ্যোক্তা সৃষ্টির বিশেষ তহবিলের বিপরীতে ১ হাজার ২৫০ কোটি টাকা এবং কর্মসংস্থান ব্যাংক ও প্রবাসীকল্যাণ ব্যাংকের মাধ্যমে পরিচালিত দুটি স্কিমে এক হাজার কোটি টাকা করে বিতরণ করা সম্ভব হয়েছে| তবে অত্যন্ত হতাশাজনক চিত্র দেখা গেছে রপ্তানিমুখী ও ভারী উৎপাদনশীল খাতগুলোতে| ২ হাজার কোটি টাকার চামড়াজাত পণ্য ও পাদুকা রপ্তানি স্কিমে এখন পর্যন্ত বিতরণ হয়েছে মাত্র ৯০ কোটি টাকা| সবচেয়ে করুণ অবস্থা দাঁড়িয়েছে বন্ধ শিল্প ও সেবা খাত পুনরায় চালুর প্রাক-অর্থায়ন স্কিমে| রুগ্ন ও বন্ধ কারখানাগুলোকে সচল করে লাখ লাখ মানুষের রুটি-রুজির সংস্থান করার জন্য এই স্কিমে বরাদ্দ রাখা হয়েছিল সবচেয়ে বড় অঙ্কের অর্থ, প্রায় ২০ হাজার কোটি টাকা| কিন্তু এখন পর্যন্ত সেখান থেকে বিতরণ করা হয়েছে মাত্র ৫০ কোটি টাকা, যা বরাদ্দের হিসাবে শূন্য দশমিক ২৫ শতাংশের মতো এক নগণ্য ভগ্নাংশ|
অন্যদিকে কিছু কিছু অত্যন্ত সম্ভাবনাময় স্কিমে আজ পর্যন্ত একটি পয়সাও বিতরণ করতে পারেনি ব্যাংকগুলো| এর মধ্যে ৩ হাজার কোটি টাকার কৃষিভিত্তিক বিশেষ অর্থনৈতিক অঞ্চল গড়ে তোলার স্কিম, ৩ হাজার কোটি টাকার রপ্তানি বহুমুখীকরণ তহবিল, ১ হাজার কোটি টাকার গ্রামীণ অর্থনীতি গতিশীল করার প্রকল্প এবং ২ হাজার কোটি টাকার হিমায়িত চিংড়ি ও মাছ রপ্তানিমুখী করার স্কিম পুরোপুরি নিষ্ক্রিয় অবস্থায় পড়ে রয়েছে| রাষ্ট্রায়ত্ত জনতা ব্যাংকের ব্যবস্থাপনা পরিচালক মজিবর রহমানের মতে, বন্ধ হয়ে যাওয়া শিল্পকারখানায় নতুন করে অর্থায়ন করা ব্যাংকিং দৃষ্টিকোণ থেকে অত্যন্ত ঝুঁকিপূর্ণ একটি পদক্ষেপ| কারণ, এসব প্রতিষ্ঠানের সিংহভাগের মাথায় পুরোনো ঋণের বিশাল দায় রয়েছে এবং অনেকের অ্যাকাউন্ট আগে থেকেই খেলাপি হিসেবে চিহ্নিত| তার ওপর যেসব কারখানা দীর্ঘদিন বন্ধ ছিল, নতুন করে অর্থ পেলেই তারা এই তীব্র প্রতিযোগিতামূলক বাজারে টিকে থাকতে পারবে কি না, তা গভীরভাবে খতিয়ে দেখতে হয়| শুধু প্রতিষ্ঠানের সাইনবোর্ড বা কাগুজে অস্তিত্ব দেখে ঋণ দিলে তা উদ্ধারের সম্ভাবনা থাকে না|
ব্যাংক খাতের বিশ্লেষকরা স্পষ্ট করেই বলছেন যে, ব্যাংকগুলো ইতিমধ্যে বিপুল অঙ্কের পুঞ্জীভূত খেলাপি ঋণের চাপে রীতিমতো দিশেহারা অবস্থায় রয়েছে| এমন নাজুক পরিস্থিতিতে নতুন কোনো ঋণ যদি আবারও কুঋণে পরিণত হয়, তবে সংশ্লিষ্ট ব্যাংকের আর্থিক ভিত ও প্রভিশন সংরক্ষণের সক্ষমতা পুরোপুরি ভেঙে পড়বে| এই তীব্র আতঙ্কের কারণেই বাণিজ্যিক ব্যাংকগুলো প্রণোদনা বিতরণে অতিরিক্ত রক্ষণশীল ও কঠোর অবস্থান বেছে নিয়েছে| কেন্দ্রীয় ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান এ প্রসঙ্গে জানিয়েছেন, সরকার দ্রুত ঋণ বিতরণের ওপর তাগিদ দিলেও কেন্দ্রীয় ব্যাংককে নিশ্চিত করতে হচ্ছে যাতে প্রণোদনার এই বিশেষ অর্থের কোনো ধরনের অপব্যবহার না ঘটে| সঠিক ও যোগ্য উদ্যোক্তা চিহ্নিত করে তাদের হাতে অর্থ পৌঁছানো এবং সেই তহবিলের যথাযথ ব্যবহার নিশ্চিত করাই এখন মূল অগ্রাধিকার|
বাণিজ্যিক ব্যাংকগুলোর অতিরিক্ত যাচাই-বাছাইয়ের বিপরীতে উদ্যোক্তা ও ব্যবসায়ী মহলেও রয়েছে তীব্র ক্ষোভ ও হতাশা| অনেক উদ্যোক্তা আন্তরিকভাবে ব্যবসা টিকিয়ে রাখার জন্য প্রণোদনার ঋণ নিতে চাইলেও অতিরিক্ত কাগজপত্রের চাহিদা, প্রাতিষ্ঠানিক হিসাবের দুর্বলতা এবং অতীতে তৈরি হওয়া আর্থিক বিশৃঙ্খলার কারণে ব্যাংকের কঠোর শর্তের গ্যাঁড়াকলে আটকে যাচ্ছেন| তা ছাড়া বাণিজ্যিক ব্যাংক, কেন্দ্রীয় ব্যাংক এবং ঋণগ্রহীতা ব্যবসায়ীদের মধ্যে বিদ্যমান পারস্পরিক আস্থার তীব্র ঘাটতিও অর্থ ছাড়ের প্রক্রিয়াকে মারাত্মকভাবে মন্থর করে দিচ্ছে| বিশেষ করে ব্যাংকের পক্ষ থেকে স্থাবর জামানত বা কোল্যাটেরাল সংক্রান্ত যে কঠোর শর্ত আরোপ করা হচ্ছে, তা পূরণ করা ক্ষতিগ্রস্ত ব্যবসায়ীদের পক্ষে অসম্ভব হয়ে পড়ছে| ব্যবসায়ীরা মনে করেন, উৎপাদনশীল ও সক্ষম উদ্যোক্তাদের জন্য জামানতের শর্ত শিথিল করে কেন্দ্রীয় ব্যাংক যদি বাস্তবসম্মত নির্দেশনা দেয়, তবেই এই অচলাবস্থা কাটতে পারে|
অগ্রণী ব্যাংকের চেয়ারম্যান সৈয়দ আবু নাসের বখতিয়ার পুরো সংকটটির সঙ্গে দেশের সামগ্রিক অর্থনৈতিক প্রতিকূলতার যোগসূত্র তুলে ধরেছেন| তিনি উল্লেখ করেন, অনেক উদ্যোক্তা ব্যবসা নতুন করে দাঁড় করাতে চাইলেও দেশে চলমান গ্যাস ও জ্বালানি সংকটের কারণে শিল্প পরিচালনা নিয়ে তাদের নিজেদের মধ্যেই গভীর আত্মবিশ্বাসের অভাব রয়েছে| ফলে শুধু ওপর থেকে লক্ষ্যমাত্রা বেঁধে দিলেই ঋণ বিতরণ বাড়বে না, বরং কারখানায় গ্যাস-বিদ্যুতের নিরবচ্ছিন্ন সরবরাহ নিশ্চিত করে ব্যবসায়ীদের মধ্যে বিনিয়োগের অনুকূল পরিবেশ ও আস্থা তৈরি করা সবচেয়ে আগে জরুরি| বিজিএমইএর সাবেক সভাপতি ফারুক হাসানের মতে, ব্যবসায়ীদের ঋণ নেওয়ার ক্ষেত্রে কোনো অনাগ্রহ নেই; বরং ব্যাংকের অনমনীয় প্রক্রিয়াগত জটিলতা এবং দীর্ঘমেয়াদি যাচাই-বাছাইয়ের কারণেই প্রকৃত উদ্যোক্তারা হতাশ হয়ে পিছিয়ে যাচ্ছেন|
প্রণোদনার ঋণ অনুমোদনের ক্ষেত্রে কেন্দ্রীয় ব্যাংকের জারি করা আইনি শর্তাবলি পরিস্থিতিকে আরও বেশি জটিল করে তুলেছে| বাংলাদেশ ব্যাংকের নীতিমালায় স্পষ্টভাবে বলা হয়েছে, কোনো ব্যবসায়ী বা প্রতিষ্ঠান যদি সরকার, কেন্দ্রীয় ব্যাংক কিংবা সংশ্লিষ্ট ব্যাংকের বিরুদ্ধে অতীতে কোনো রিট পিটিশন বা মামলা দায়ের করে থাকে, তবে সেই অনিষ্পন্ন আইনি বিরোধ প্রত্যাহার না করা পর্যন্ত তার ঋণের আবেদন কোনোভাবেই বিবেচনায় নেওয়া যাবে না| আবেদনকারীকে আদালতে চলমান মামলা প্রত্যাহারের দালিলিক প্রমাণাদি যুক্ত করার পাশাপাশি কোনো মামলা অনিষ্পন্ন নেই মর্মে একটি আনুষ্ঠানিক আইনি হলফনামা দিতে হচ্ছে| ঢাকা চেম্বার অব কমার্স অ্যান্ড ইন্ডাস্ট্রির সভাপতি তাসকিন আহমেদ মনে করেন, ব্যাংকের অতিরিক্ত ঝুঁকিভীতি এবং কেন্দ্রীয় ব্যাংকের এই কঠোর আইনি শর্তের কারণেই ক্ষতিগ্রস্ত বহু ব্যবসায়ীর আবেদন ফাইল প্রক্রিয়াকরণের শুরুতেই সরাসরি বাতিল হয়ে যাচ্ছে|
বিশিষ্ট অর্থনীতিবিদ ডক্টর জাহিদ হোসেন এই জটিল পরিস্থিতিতে এক বাস্তববাদী ভারসাম্য রক্ষার পরামর্শ দিয়েছেন| তিনি সতর্ক করে দিয়ে বলেন, প্রণোদনার অর্থ দ্রুত ছাড় করা যেমন জরুরি, তেমনি অর্থ বিতরণের নামে অন্ধ ঝুঁকি নেওয়া কোনো সমাধান নয়| বন্ধ প্রতিষ্ঠানকে কেবল চালু করার মানবিক যুক্তিতে ঋণ দিলে চলবে না, বরং নতুন অর্থায়নে সেটি আন্তর্জাতিক বা স্থানীয় বাজারে পণ্য বিক্রি করে মুনাফা করতে পারবে কি না, তার ভবিষ্যৎ নগদ প্রবাহ যাচাই করতে হবে| কারণ যাচাই ছাড়া ঋণ দিলে আজকের ঘোষিত প্রণোদনা আগামী দিনে ব্যাংকের খাতায় আরেকটি কুখ্যাত খেলাপি ঋণে রূপ নেবে| সার্বিকভাবে এটি স্পষ্ট যে, ৬০ হাজার কোটি টাকার বিশাল প্রণোদনা প্যাকেজটি এখন আর কেবল অর্থের সরবরাহের বিষয় নয়; বরং ব্যাংক কতটা ঝুঁকি গ্রহণে প্রস্তুত এবং দেশের উদ্যোক্তারা প্রতিকূল পরিবেশ মোকাবিলা করে সেই অর্থ দিয়ে টিকে থাকতে সক্ষম কি না, সেই মনস্তাত্ত্বিক ও কাঠামোগত পরীক্ষার মুখেই আটকে গেছে পুরো উদ্যোগ|
তথ্যসূত্র: দেশ রূপান্তর

সম্পাদক ও প্রকাশক:
স্বত্ব © দিনবদল মিডিয়া লিমিটেড।